Aktuell

Märkte und Wirtschaft kompakt – Q3-2026

19. Oktober 2026

Wirtschaft

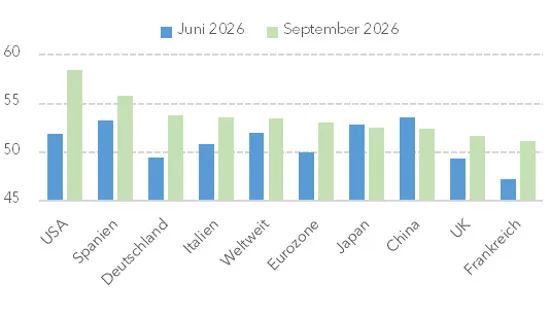
Im 3. Quartal haben sich die Sorgen aus dem Frühjahr aufgelöst: Statt der befürchteten Abkühlung beschleunigte sich die Konjunktur beidseits des Atlantiks – in den USA deutlich stärker als in Europa. Während die Einkaufsmanagerindizes (PMI) in den USA, der Schweiz und der Eurozone mit Werten über 50 durchweg Wachstum signalisieren, verbergen sich dahinter markante regionale Unterschiede.

In den USA ist das Fundament solide, getrieben von mehrjährigen Investitionen in künstliche Intelligenz (KI). Der Gesamt-PMI stieg zuletzt auf den Höchststand von 58.4, wobei Aufträge, Beschäftigung und Produktion gleichermassen zulegten. Die Schweizer Wirtschaft befindet sich in einer robusten Verfassung (Industrie-PMI 55.3; Dienstleistungen 59.8). Bei einer zuletzt angehobenen Wachstumsprognose von 1.7 – 2.0 % für 2026 und nur 1.0 % Teuerung hat die Schweizerische Nationalbank maximalen Handlungsspielraum. Der Leitzins bleibt bei 0.0 %. Demgegenüber steht die Eurozone, die eine eher zyklische Industrie-Erholung (Lageraufbau, Maschinennachfrage) erlebt, wobei deren PMI auf ein Vier-Jahres-Hoch von 52.9 stieg. Dennoch wächst die Wirtschaft 2026 voraussichtlich nur um 0.9 %, während die Inflation energiepreisbedingt bei 3.8 % liegt. Verglichen mit den USA und der Schweiz leidet die Eurozone unter der ungünstigsten Kombination aus schwachem Wachstum und zäher Teuerung.

Frühindikatoren (Composite PMI) auf Mehrjahreshoch…
 

… doch höhere Energiepreise treiben die Teuerung (J/J %)

Aktien

Im 3. Quartal zeigten sich die globalen Aktienmärkte verhalten und regional stark gespalten. Während der S&P 500 und der MSCI World dank robuster Unternehmensgewinne und der anhaltenden KI-Dynamik zulegten, gaben der EURO STOXX 50 und der Schweizer SPI nach. Auffallend war die extrem geringe Marktbreite: Die Kursgewinne wurden im Wesentlichen von wenigen Schwergewichten aus dem Tech-Sektor getragen, während die breite Masse der Titel hinterherhinkte. Dies verdeutlicht der Blick auf die Indexstruktur: Während der S&P 500 um 2.3 % stieg, lag sein gleichgewichtetes Pendant im selben Zeitraum mit 1.9 % im Minus.

Parallel dazu schürte ein kräftiger Ölpreisanstieg im September – getrieben durch eine erneute Eskalation im Nahen Osten – wieder aufkeimende Inflationssorgen. Die in der Folge spürbar gestiegenen Anleiherenditen setzten die Aktienmärkte zusätzlich unter Druck. Zudem sorgte die jüngste Zinsentscheidung der US-Notenbank für Neupositionierungen an den Märkten bezüglich des künftigen Geldpolitikpfads.

Tech-Schwergewichte verdecken breite Marktschwäche
(% Veränderung im 3. Quartal, in Handelswährung)

Anleihen

Die im 2. Quartal angedeutete Zinswende ist vollzogen. Die US-Notenbank hob im September erstmals seit 2023 den Leitzins an, die EZB erhöhte zum zweiten Mal in diesem Jahr um 25 Basispunkte, und Japans Leitzins erreichte ein Drei-Dekaden-Hoch. Einzig die Schweizerische Nationalbank belässt ihren Satz angesichts tiefer Teuerung bei null.

An den Kapitalmärkten fielen die Ausschläge kräftiger aus: Zehnjährige US-Staatsanleihen rentieren erstmals seit knapp 20 Jahren über 5 %, auch deutsche Bundesanleihen zogen deutlich an. Neben der Inflation belasten der enorme Kapitalbedarf für KI-Infrastruktur und hohe Haushaltsdefizite die Märkte, während Notenbanken als Käufer zurücktreten und Ersparnisse schwinden.

Für Anleiheinvestoren brachte dies zunächst Kursverluste: Der Referenzindex für Euro-Unternehmensanleihen guter Bonität gab im 3. Quartal um 3.8 % nach (-2.5 % seit Jahresbeginn), Staatsanleihen verloren 4.4 % (-3.2 % seit Jahresbeginn). Die Kehrseite ist erfreulich: Wer heute kauft, sichert sich deutlich höhere Zinsen als noch vor einem Jahr.

Anleihen-Investitionen verzeichneten im 3. Quartal erhebliche Verluste. Zugleich sind die Renditen jetzt attraktiver.

Ausblick

Die makro- und geopolitischen Herausforderungen dürften uns noch länger begleiten. Dennoch halten wir mit Blick auf das 4. Quartal an unserer Übergewichtung in Aktien fest. Der Mitte Oktober beginnenden Berichtssaison blicken wir zuversichtlich entgegen und erwarten fundierte Impulse für unsere Portfolio-Unternehmen. Darüber hinaus zeigt sich die Weltwirtschaft weiterhin wachstumsfähig – wenn auch in einem fragilen Umfeld. Schliesslich war das 4. Quartal historisch tendenziell ein freundliches Umfeld für Aktien; November und Dezember zählen zu den stärksten Monaten des Jahres.

Der jüngste Renditeanstieg macht Anleihen mit längeren Laufzeiten wieder attraktiver. Für unsere Aufstellung halten wir eine erste, schrittweise Verlängerung der Laufzeiten (Durationsverlängerung) daher für ein denkbares Szenario.

Gold bleibt ein wesentlicher Baustein zur strategischen Absicherung gegen geopolitische Risiken und die Folgen einer weltweit expansiven Fiskalpolitik.

AKTIENMÄRKTE

YTD – per 30.09.2026
Aktien Welt (EUR / USD) +15.5% / +12.1%
Aktien Welt gleichgewichtet (USD) +8.7%
Aktien Schweiz – SPI Index (CHF) +7.6%
Aktien Europa  – Euro Stoxx 50 (EUR) +11.0%
Euro Stoxx 50 gleichgewichtet (EUR) +5.5%
Aktien Deutschland – DAX (EUR) +2.9%


ANLEIHENMÄRKTE

YTD – per 30.09.2026
Anleihen Euro -2.5%
Staatsanleihen Euro -3.2%
Unternehmensanleihen Euro -1.2%


ALTERNATIVE ANLAGE

YTD – per 30.09.2026
Gold (USD, pro Unze) -4.3%
Rohöl (WTI) +70.1%


WÄHRUNGEN

YTD – per 30.09.2026
EUR / CHF +1.7%
USD / EUR +3.5%
USD / CHF +5.2%

Daten per 30.09.2026 / eigene Darstellungen


IHRE ANSPRECHPARTNER

Roman

Limacher

CEO, Partner

Aufgabenbereich:

Management / Relationship Management / Ethical Investment Process

Mit dabei seit:

2003

Lars

Konrad

CIO, Fondsmanager, Partner

Aufgabenbereich:

Portfolio- und Fondsmanagement, Markt- und Unternehmensanalysen

Mit dabei seit:

2026

Werner

Lüscher

Senior Portfolio Manager, Mitglied des Verwaltungsrats, Partner

Aufgabenbereich:

Portfoliomanagement

Mit dabei seit:

2010

Dies ist eine Werbemitteilung im Sinne des WpHG:

In diesem Dokument enthaltene Informationen stellen keine Anlageberatung dar, sondern geben lediglich eine zusammenfassende Kurzdarstellung wesentlicher Merkmale des Fonds. Alle Angaben wurden sorgfältig zusammengestellt; teilweise unter Rückgriff auf Informationen Dritter. Einzelne Angaben können sich insbesondere durch Zeitablauf oder infolge von gesetzlichen Änderungen als nicht mehr zutreffend erweisen. Für die Richtigkeit, Vollständigkeit und Aktualität sämtlicher Angaben wird daher keine Gewähr übernommen.

Sofern Aussagen über Marktentwicklungen, Renditen, Kursgewinne oder sonstige Vermögenszuwächse sowie Risikokennziffern getätigt werden, stellen diese lediglich Prognosen dar, für deren Eintritt wir keine Haftung übernehmen. Insbesondere sind frühere Wertentwicklungen, Simulationen oder Prognosen kein verlässlicher Indikator für die zukünftige Wertentwicklung. Die vollständigen Angaben zum Fonds sind in den wesentlichen Anlegerinformationen und dem Verkaufsprospekt in Ergänzung mit dem jeweils letzten geprüften Jahresbericht und zusätzlich jeweiligen Halbjahresbericht, falls ein solcher jüngeren Datums als der letzte Jahresbericht vorliegt, zu entnehmen. Diese Dokumente stellen die allein verbindliche Grundlage des Erwerbs dar. Soweit steuerliche oder rechtliche Belange berührt werden, sollten diese vom Adressaten mit seinem Steuerberater bzw. Rechtsanwalt erörtert werden.

Die vorgenannten Verkaufsunterlagen erhalten Sie in elektronischer oder gedruckter Form u. A. in den Geschäftsstellen der Arete Ethik Invest AG, Talstr. 58, 8001 Zürich, der Hauck & Aufhäuser Fund Services S.A., 1c, rue Gabriel Lippmann, L-5365 Munsbach sowie beim Vertreter in der Schweiz (ACOLIN Fund Services AG, Affolternstrasse 56, 8050 Zürich, www.acolin.ch). Die Zahlstelle in der Schweiz ist die Credit Suisse, Paradeplatz 8, 8001 Zürich.

Disclaimer:
Sämtliche in diesem Dokument enthaltenen Angaben dienen ausschließlich der Information. Sie wurden sorgfältig recherchiert; dennoch können wir für ihre Richtigkeit, Vollständigkeit und Aktualität keine Gewähr übernehmen. Einzelne Angaben können sich insbesondere durch Zeitablauf oder infolge von gesetzlichen Änderungen als nicht mehr zutreffend erweisen. Sofern Aussagen über Renditen, Kursgewinne oder sonstige Vermögenszuwächse getätigt werden, stellen diese lediglich Prognosen dar, für deren Eintritt wir keine Haftung übernehmen. Soweit steuerliche oder rechtliche Belange berührt werden, sollten diese mit einem Steuerberater bzw. Rechtsanwalt erörtert werden.